
Beim Erwerb einer Immobilie in Deutschland ist die Grunderwerbsteuer eine der größten Kaufnebenkosten. Sie ist eine einmalige Steuer, die beim Übergang des Eigentums an einem Grundstück oder einer Immobilie fällig wird. Die richtige Berechnung und das Verständnis ihrer Grundlagen sind essenziell, um Überraschungen bei der Finanzplanung zu vermeiden und den Kaufprozess reibungslos zu gestalten. Da die Steuersätze je nach Bundesland in DE variieren, ist eine genaue Kenntnis der jeweiligen regionalen Gegebenheiten unerlässlich.
Overview
- Die Grunderwerbsteuer ist eine wichtige Nebenkosten beim Immobilienkauf in Deutschland.
- Die Höhe der Steuer hängt vom Kaufpreis der Immobilie und dem individuellen Steuersatz des jeweiligen Bundeslandes ab.
- Die Berechnung erfolgt nach der Formel: Kaufpreis x Steuersatz des Bundeslandes.
- Bestimmte Erwerbsvorgänge oder die Übertragung innerhalb der Familie können von der Grunderwerbsteuer befreit sein.
- Die Steuer wird nach der notariellen Beurkundung des Kaufvertrags vom Finanzamt festgesetzt und ist innerhalb einer Frist zu zahlen.
- Kosten für bewegliche Einrichtungsgegenstände, die im Kaufvertrag separat ausgewiesen sind, können unter Umständen von der Bemessungsgrundlage ausgenommen werden.
Grundlagen der Grunderwerbsteuer in DE
Die Grunderwerbsteuer ist eine Landessteuer, die in Deutschland beim Erwerb von Grundstücken oder grundstücksgleichen Rechten erhoben wird. Sie fällt an, wenn das Eigentum an einer Immobilie von einer Person auf eine andere übergeht. Wer die Steuer zahlt, ist gesetzlich nicht eindeutig geregelt; in der Praxis wird sie jedoch fast immer vom Käufer getragen. Die rechtliche Grundlage bildet das Grunderwerbsteuergesetz (GrEStG). Ziel dieser Steuer ist es, den Fiskus an den Gewinnen aus Immobilientransaktionen zu beteiligen und gleichzeitig den Erwerb von Grund und Boden zu regulieren. Der Steuersatz ist nicht bundeseinheitlich, sondern wird von jedem Bundesland in Deutschland selbst festgelegt. Diese Sätze reichen derzeit von 3,5 % bis 6,5 % des Kaufpreises. Es ist daher ratsam, sich vor einem Immobilienkauf über den aktuellen Satz im betreffenden Bundesland zu informieren.
Berechnung der Grunderwerbsteuer: Schritt für Schritt erklärt
Die Berechnung der Grunderwerbsteuer ist im Grunde unkompliziert, wenn man die wesentlichen Faktoren kennt. Die Bemessungsgrundlage für die Steuer ist der Kaufpreis der Immobilie, also der Betrag, den der Käufer für das Grundstück und die darauf befindlichen Gebäude zahlt.
Schritt 1: Kaufpreis ermitteln
Der erste Schritt ist die genaue Feststellung des Kaufpreises. Dieser Betrag ist im notariellen Kaufvertrag festgehalten. Es ist wichtig zu beachten, dass nur der Wert des Grundstücks und der fest verbundenen Bestandteile (wie Gebäude) zur Bemessungsgrundlage gehören. Bewegliche Gegenstände wie Einbauküchen, Möbel oder Markisen, die separat im Kaufvertrag ausgewiesen sind und nicht untrennbar mit der Immobilie verbunden sind, können unter Umständen von der Bemessungsgrundlage abgezogen werden. Eine klare Trennung im Kaufvertrag ist hier entscheidend.
Schritt 2: Steuersatz des Bundeslandes feststellen
Der nächste Schritt ist die Kenntnis des gültigen Steuersatzes des Bundeslandes, in dem sich die Immobilie befindet. Hier einige Beispiele für Steuersätze in DE (Stand kann sich ändern):
- Bayern: 3,5 %
- Sachsen: 3,5 %
- Berlin: 6,0 %
- Nordrhein-Westfalen: 6,5 %
- Brandenburg: 6,5 %
Schritt 3: Steuer berechnen
Sobald Kaufpreis und Steuersatz bekannt sind, kann die Grunderwerbsteuer berechnet werden:
- Grunderwerbsteuer = Kaufpreis der Immobilie (Bemessungsgrundlage) × Steuersatz des Bundeslandes
Beispielrechnung:
Angenommen, Sie kaufen eine Immobilie in Berlin für 400.000 Euro. Der Steuersatz in Berlin beträgt 6,0 %.
- Grunderwerbsteuer = 400.000 Euro × 0,06 = 24.000 Euro.
Diese 24.000 Euro sind zusätzlich zum Kaufpreis und weiteren Nebenkosten wie Notar- und Gerichtskosten zu zahlen.
Sonderfälle und Ausnahmen bei der Grunderwerbsteuer
Es gibt bestimmte Situationen, in denen die Grunderwerbsteuer entweder nicht anfällt oder reduziert wird. Diese Ausnahmen sind im GrEStG genau definiert:
- Erwerb von geringwertigen Grundstücken: Bei einem Kaufpreis unter 2.500 Euro wird in der Regel keine Grunderwerbsteuer erhoben. Dies betrifft meist kleine Grundstücksteile oder Wegeflächen.
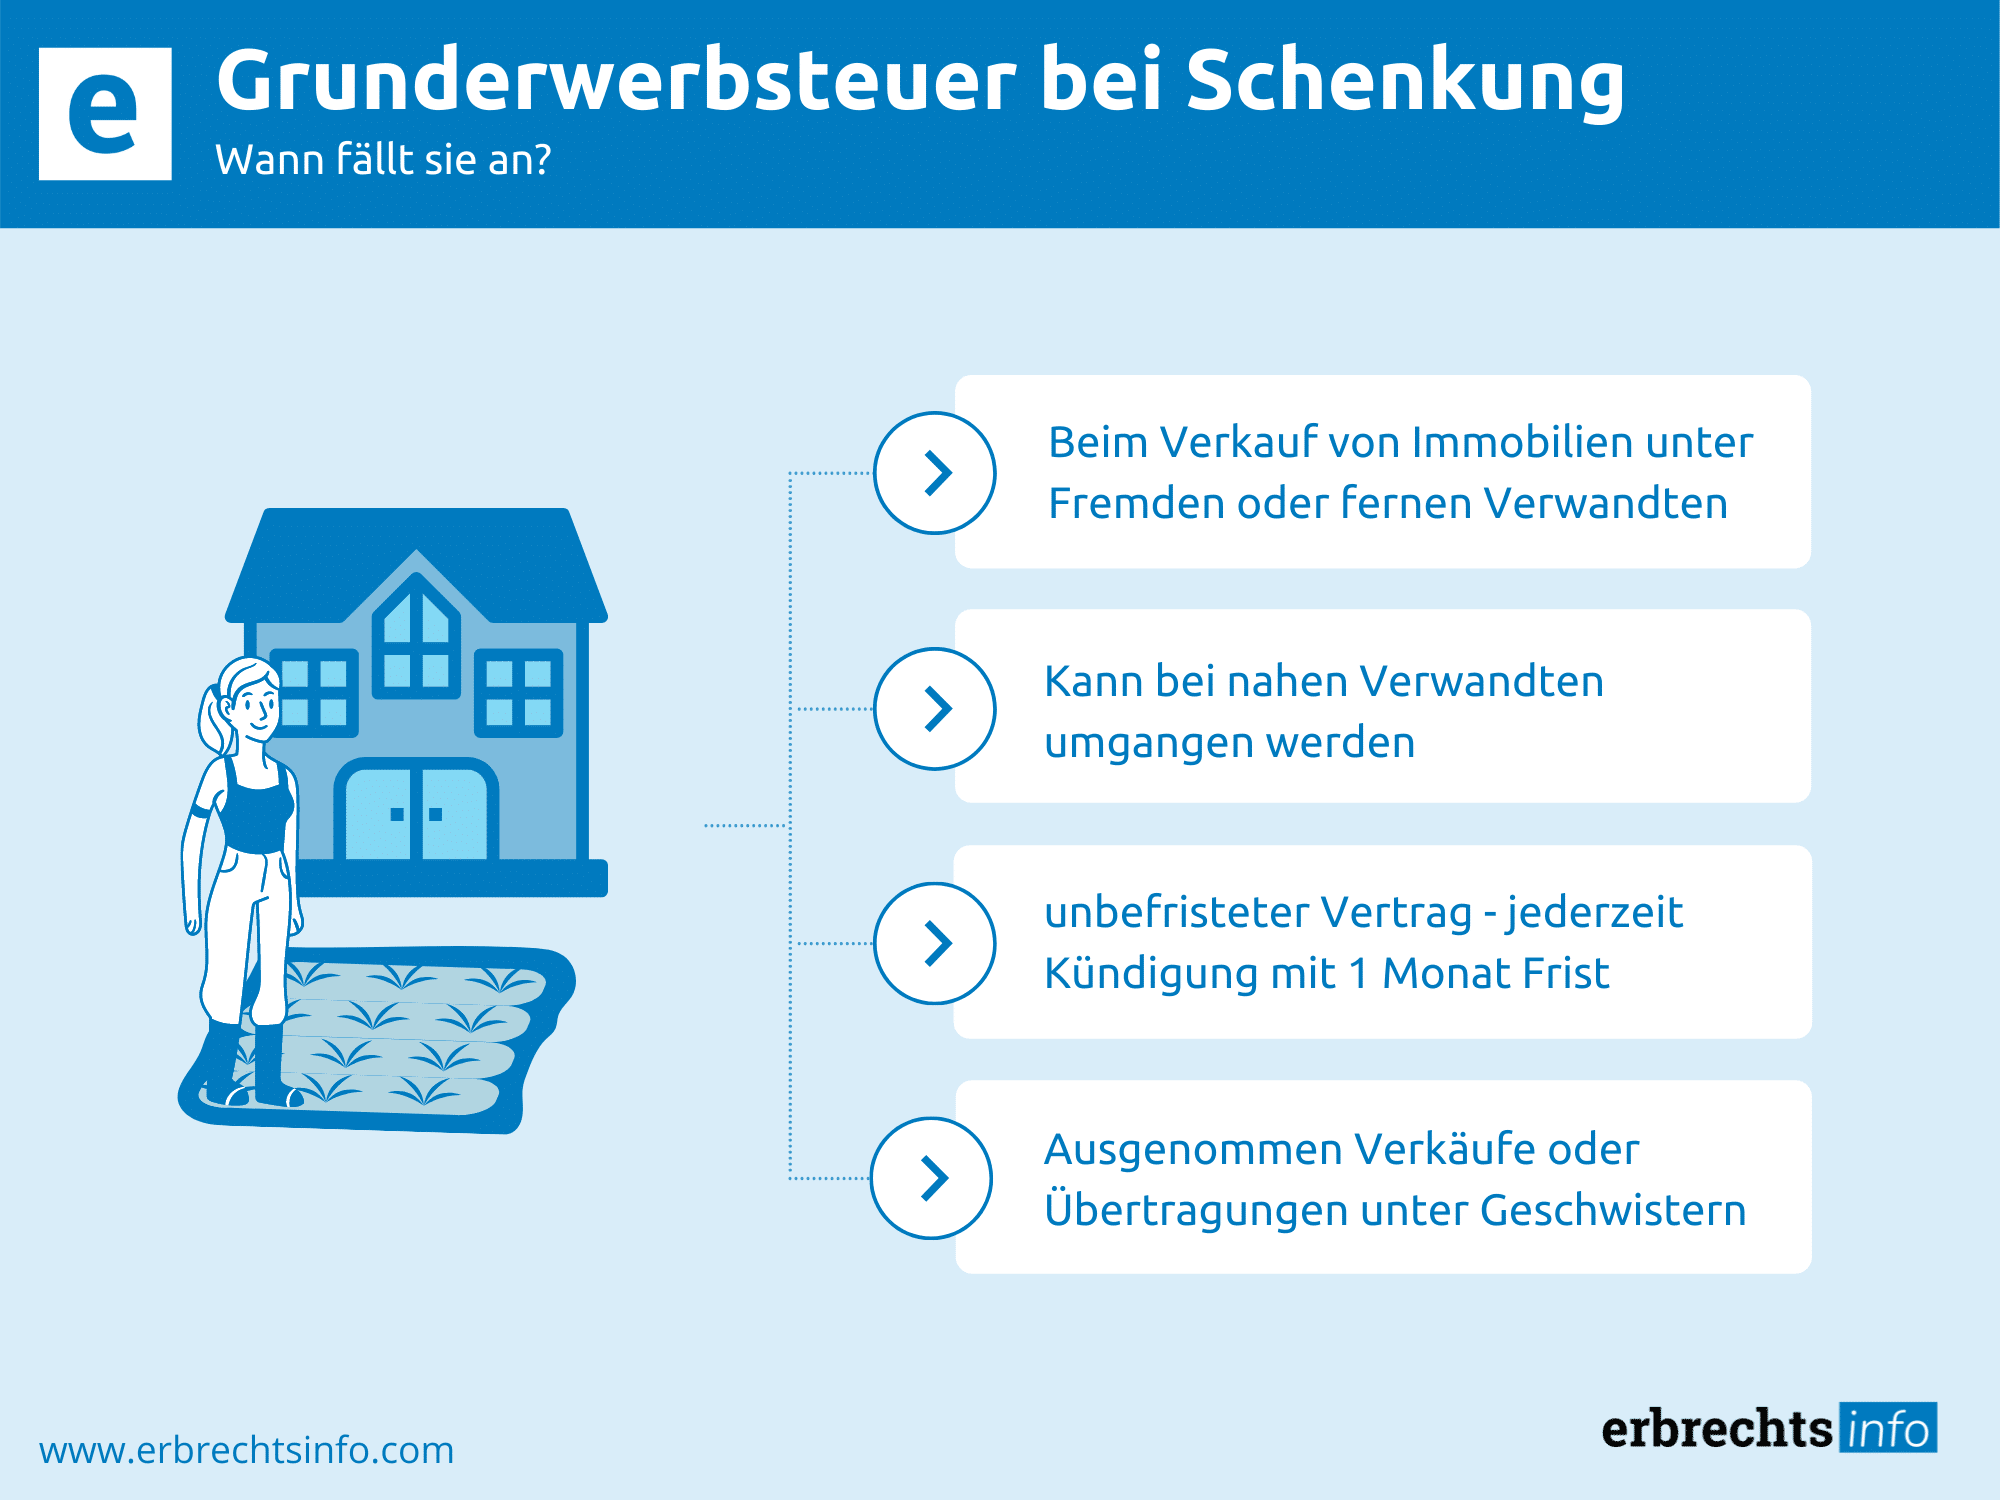
- Erwerb von Todes wegen oder durch Schenkung: Erbschaften und Schenkungen unterliegen nicht der Grunderwerbsteuer, sondern der Erbschaft- oder Schenkungsteuer.
- Erwerb durch Ehepartner oder eingetragene Lebenspartner: Wenn Ehepartner oder eingetragene Lebenspartner Immobilien untereinander übertragen, ist dies in der Regel von der Grunderwerbsteuer befreit. Dies gilt auch bei der Übertragung an den ehemaligen Partner im Rahmen einer Scheidung oder Aufhebung der Lebenspartnerschaft.
- Erwerb durch Verwandte in gerader Linie: Auch der Erwerb einer Immobilie durch Verwandte in gerader Linie (Eltern, Kinder, Großeltern, Enkel) ist von der Steuer befreit. Geschwister, Tanten, Onkel oder Cousins gelten nicht als Verwandte in gerader Linie.
- Grundstückserwerb im Rahmen einer Umstrukturierung (Konzernklausel): Für Unternehmen gibt es unter bestimmten Voraussetzungen bei Umstrukturierungen innerhalb eines Konzerns Ausnahmeregelungen, um eine doppelte Besteuerung zu vermeiden.
- Neubau-Immobilien: Bei einem Neubau von einem Bauträger setzt sich der Kaufpreis oft aus dem Wert des Grundstücks und dem Wert des noch zu errichtenden Gebäudes zusammen. Wichtig ist hier, dass die Grunderwerbsteuer nur auf den Grundstücksanteil anfällt, sofern der Kaufvertrag für das Grundstück und der Werkvertrag für das Gebäude getrennt und nicht aufeinander bezogen sind. Sind sie jedoch “einheitlich”, d.h. der Käufer konnte das Grundstück nur mit dem Bauwerk erwerben, dann wird die Steuer auf den Gesamtpreis erhoben. Hier ist die genaue vertragliche Gestaltung entscheidend.
Es ist wichtig, diese Ausnahmen genau zu prüfen und gegebenenfalls fachlichen Rat einzuholen, da die Details komplex sein können.
Fälligkeit und Zahlung der Grunderwerbsteuer
Die Zahlung der Grunderwerbsteuer erfolgt nicht sofort mit Unterzeichnung des Kaufvertrags. Nach der notariellen Beurkundung des Kaufvertrags sendet der Notar eine Abschrift des Vertrags an das zuständige Finanzamt. Dieses prüft den Vorgang und setzt die Grunderwerbsteuer fest.
- Bescheid vom Finanzamt: Sie erhalten dann einen Grunderwerbsteuerbescheid vom Finanzamt, in dem die Höhe der Steuer und die Zahlungsfrist genannt werden.
- Zahlungsfrist: Die Frist zur Zahlung beträgt in der Regel einen Monat nach Bekanntgabe des Bescheides. Es ist entscheidend, diese Frist einzuhalten, da bei verspäteter Zahlung Säumniszuschläge erhoben werden können.
- Unbedenklichkeitsbescheinigung: Erst nach vollständiger Zahlung der Grunderwerbsteuer stellt das Finanzamt eine sogenannte Unbedenklichkeitsbescheinigung aus. Diese Bescheinigung ist zwingend erforderlich, damit das Grundbuchamt die Eigentumsumschreibung im Grundbuch vornehmen kann. Ohne diese Bescheinigung werden Sie nicht offiziell als neuer Eigentümer im Grundbuch eingetragen.
- Rolle des Notars: Der Notar überwacht den gesamten Prozess bis zur Eigentumsumschreibung und informiert Sie über die notwendigen Schritte. Er leitet alle relevanten Dokumente an das Finanzamt und das Grundbuchamt weiter.
Eine sorgfältige Planung und das Einhalten der Fristen sind unerlässlich, um Verzögerungen beim Immobilienkauf und zusätzliche Kosten zu vermeiden. Die Grunderwerbsteuer ist ein fester Bestandteil der Kaufnebenkosten und sollte von Anfang an in Ihre Finanzierungskalkulation einfließen.
